ಒಂದಕ್ಕಿಂತ ಹೆಚ್ಚು ಬ್ಯಾಂಕ್ ಖಾತೆಗಳು ಇದ್ದರೆ ಲಾಭವೋ ನಷ್ಟವೋ? ಮಹತ್ವದ ಮಾಹಿತಿ
Multiple Bank Accounts: ಇಂದಿನ ಕಾಲದಲ್ಲಿ ಹಲವರು ಒಂದಕ್ಕಿಂತ ಹೆಚ್ಚು ಬ್ಯಾಂಕ್ ಖಾತೆಗಳನ್ನು ಬಳಸುತ್ತಿದ್ದಾರೆ. ಹಣ ನಿರ್ವಹಣೆ ಸುಲಭವಾದರೂ ಮಿನಿಮಮ್ ಬ್ಯಾಲೆನ್ಸ್, ವಾರ್ಷಿಕ ಶುಲ್ಕ, ತೆರಿಗೆ ತೊಂದರೆಗಳಂತಹ ಅಡಚಣೆಗಳೂ ಎದುರಾಗಬಹುದು ಎಂದು ತಜ್ಞರು ಹೇಳುತ್ತಾರೆ.
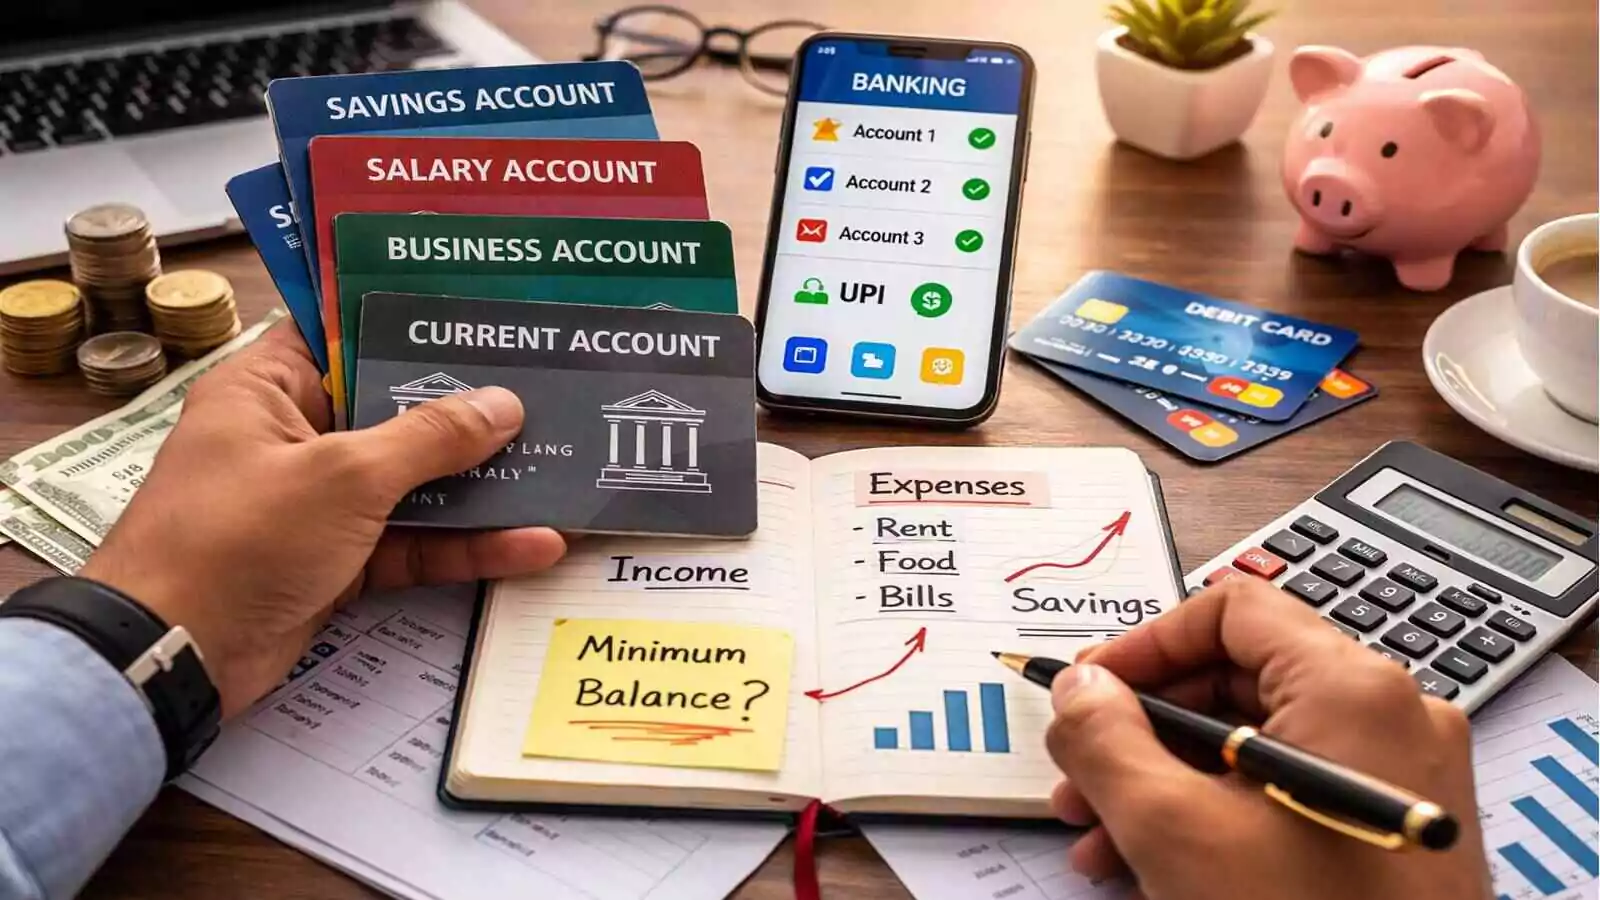
Multiple Bank Accounts: ಇಂದಿನ ಆರ್ಥಿಕ ಜೀವನದಲ್ಲಿ ಒಂದೇ ಬ್ಯಾಂಕ್ ಖಾತೆ ಸಾಕಾಗುವುದಿಲ್ಲ ಎಂದು ಅನೇಕರು ಭಾವಿಸುತ್ತಿದ್ದಾರೆ. ವೇತನ ಖಾತೆ, ಉಳಿತಾಯ ಖಾತೆ, ವ್ಯವಹಾರ ಖಾತೆ, ಕರಂಟ್ ಖಾತೆ, ಹೀಗೆ ಅಗತ್ಯಕ್ಕೆ ತಕ್ಕಂತೆ ಜನರು ಹಲವು ಖಾತೆಗಳನ್ನು ತೆರೆಯುತ್ತಿದ್ದಾರೆ. ಆದರೆ ಇದು ಎಲ್ಲರಿಗೂ ಲಾಭಕರವೇ ಎಂಬ ಪ್ರಶ್ನೆ ಮೂಡುತ್ತಿದೆ.
ಹಣವನ್ನು ಪ್ರತ್ಯೇಕವಾಗಿ ಹಂಚಿಕೊಂಡು ಇಡುವುದು ಕೆಲವರಿಗೆ ಉತ್ತಮ ನಿಯಂತ್ರಣವನ್ನು ನೀಡುತ್ತದೆ. ಉದಾಹರಣೆಗೆ, ವೇತನವನ್ನು ಒಂದು ಖಾತೆಯಲ್ಲಿ ಸ್ವೀಕರಿಸಿ, ಉಳಿಸುವ ಮೊತ್ತವನ್ನು ಮತ್ತೊಂದು ಖಾತೆಗೆ ವರ್ಗಾಯಿಸಿದರೆ ಖರ್ಚಿನ ಮೇಲೆ ಹಿಡಿತ ಸಾಧಿಸಲು ಸುಲಭವಾಗುತ್ತದೆ.
ಒಂದು ಬ್ಯಾಂಕ್ನಲ್ಲಿ ತಾಂತ್ರಿಕ ಸಮಸ್ಯೆ ಉಂಟಾದರೂ, ಮತ್ತೊಂದು ಖಾತೆ ಮೂಲಕ ವ್ಯವಹಾರಗಳನ್ನು ಮುಂದುವರಿಸಬಹುದು. ಕೆಲ ಬ್ಯಾಂಕ್ಗಳು ಹೆಚ್ಚಿನ ಬಡ್ಡಿ ಅಥವಾ ವಿಶೇಷ ಆಫರ್ಗಳನ್ನು ನೀಡುವ ಕಾರಣ, ಅವುಗಳ ಪ್ರಯೋಜನ ಪಡೆಯಲು ಸಾಧ್ಯವಾಗುತ್ತದೆ.
ಭದ್ರತೆ ದೃಷ್ಟಿಯಿಂದಲೂ ಸಂಪೂರ್ಣ ಹಣವನ್ನು ಒಂದೇ ಸ್ಥಳದಲ್ಲಿ ಇಡುವುದಕ್ಕಿಂತ ವಿಭಜಿಸಿ ಇಡುವುದು ಸುರಕ್ಷಿತವೆಂದು ಹಲವರು ನಂಬುತ್ತಾರೆ.
ಆದರೆ ನಷ್ಟದ ಅಂಶಗಳನ್ನೂ ನಿರ್ಲಕ್ಷ್ಯ ಮಾಡಲಾಗುವುದಿಲ್ಲ. ಪ್ರತಿಯೊಂದು ಖಾತೆಯಲ್ಲಿ ಕನಿಷ್ಠ ಉಳಿಕೆ (ಮಿನಿಮಮ್ ಬ್ಯಾಲೆನ್ಸ್) ಕಾಯ್ದುಕೊಳ್ಳಬೇಕಾದ ಹೊಣೆಗಾರಿಕೆ ಹೆಚ್ಚುತ್ತದೆ. ಅದನ್ನು ಪಾಲಿಸದಿದ್ದರೆ ದಂಡ ವಿಧಿಸುವ ಸಾಧ್ಯತೆ ಇರುತ್ತದೆ.
ಜೊತೆಗೆ ಪ್ರತಿ ಡೆಬಿಟ್ ಕಾರ್ಡ್, ಪಾಸ್ಬುಕ್, ಯುಪಿಐ ಲಿಂಕ್, ಎಲ್ಲಾ ಮ್ಯಾನೇಜ್ ಮಾಡುವುದು ಕೆಲವೊಮ್ಮೆ ಗೊಂದಲ ಉಂಟುಮಾಡಬಹುದು. SMS ಶುಲ್ಕ, ವಾರ್ಷಿಕ ನಿರ್ವಹಣಾ ಶುಲ್ಕಗಳಂತಹ ಹೆಚ್ಚುವರಿ ವೆಚ್ಚಗಳೂ ಹೆಚ್ಚಾಗುವ ಸಾಧ್ಯತೆ ಇದೆ.
ತೆರಿಗೆ ಸಲ್ಲಿಕೆ ಸಮಯದಲ್ಲಿ ಎಲ್ಲಾ ಖಾತೆಗಳ ಮಾಹಿತಿಯನ್ನು ಒದಗಿಸಬೇಕಾಗುತ್ತದೆ. ಹೆಚ್ಚಿನ ಖಾತೆಗಳಿದ್ದರೆ ಲೆಕ್ಕಾಚಾರ ಕಷ್ಟವಾಗಬಹುದು. ಆದ್ದರಿಂದ ಅಗತ್ಯವಿದ್ದರೆ ಮಾತ್ರ ಹೆಚ್ಚುವರಿ ಬ್ಯಾಂಕ್ ಖಾತೆಗಳನ್ನು ತೆರೆಯುವುದು ಉತ್ತಮ ಎಂದು ಆರ್ಥಿಕ ತಜ್ಞರು ಸಲಹೆ ನೀಡುತ್ತಿದ್ದಾರೆ.
ಒಟ್ಟಾರೆ, ಲಾಭ ಮತ್ತು ಹೊಣೆಗಾರಿಕೆ ಎರಡನ್ನೂ ಪರಿಗಣಿಸಿ ನಿರ್ಧಾರ ಕೈಗೊಳ್ಳುವುದು ಸೂಕ್ತ.