Personal Loan: 20 ಸಾವಿರ ಸಂಬಳ ಇದ್ದರೂ ಪರ್ಸನಲ್ ಲೋನ್ ಸಿಗುತ್ತಾ? ಹಾಗಾದ್ರೆ ಅರ್ಹತೆಗಳೇನು?
Personal Loan : ತಿಂಗಳಿಗೆ ₹20,000 ಸಂಬಳ ಪಡೆಯುವ ಉದ್ಯೋಗಿಗಳಿಗೂ ವೈಯಕ್ತಿಕ ಸಾಲ ಸಿಗುವ ಸಾಧ್ಯತೆಯಿದೆ. ಆದರೆ ಸಾಲದ ಮೊತ್ತ, ಬಡ್ಡಿದರ ಮತ್ತು ಅನುಮೋದನೆ ನಿಮ್ಮ ಕ್ರೆಡಿಟ್ ಸ್ಕೋರ್, ಉದ್ಯೋಗದ ಸ್ಥಿರತೆ ಹಾಗೂ ಮರುಪಾವತಿ ಸಾಮರ್ಥ್ಯವನ್ನು ಅವಲಂಬಿಸಿರುತ್ತದೆ.
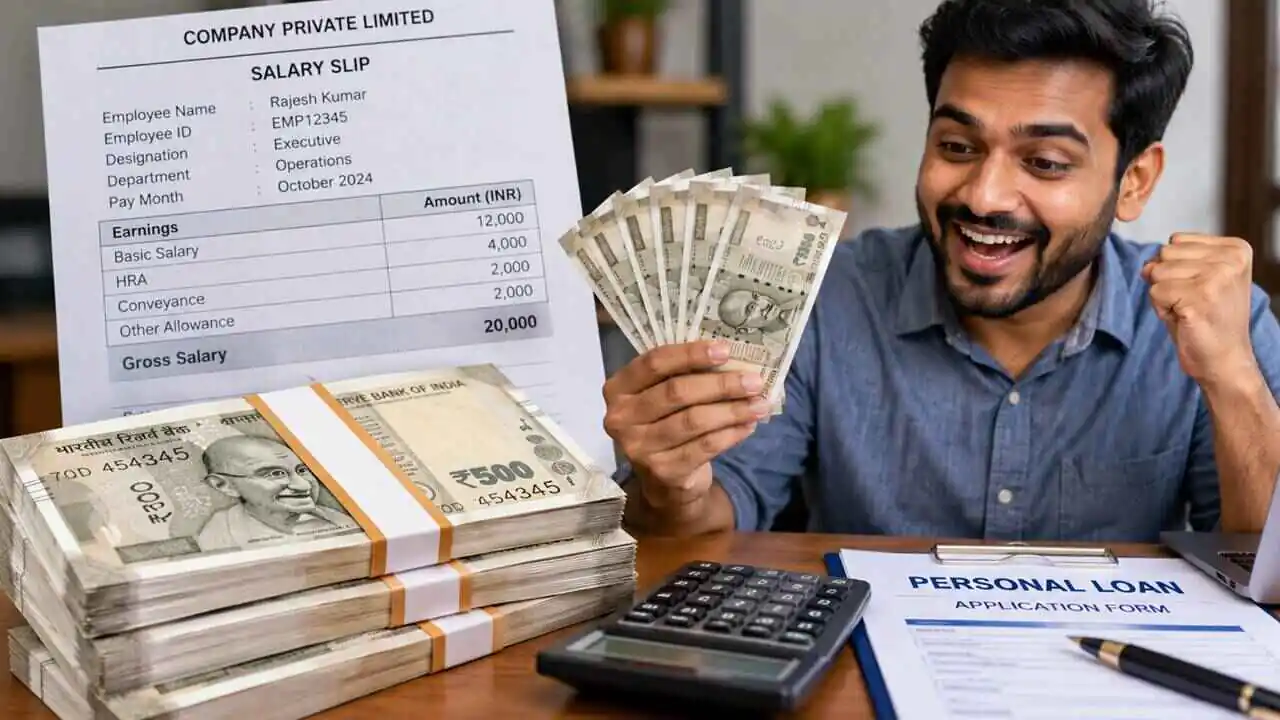
Personal Loan : ತಿಂಗಳ ಸಂಬಳ ಕಡಿಮೆ ಇದೆ ಎಂಬ ಕಾರಣಕ್ಕೆ ವೈಯಕ್ತಿಕ ಸಾಲ ಸಿಗುವುದಿಲ್ಲ ಎಂದು ಭಾವಿಸಬೇಕಿಲ್ಲ. ತುರ್ತು ವೈದ್ಯಕೀಯ ವೆಚ್ಚ, ಕುಟುಂಬದ ಅಗತ್ಯಗಳು ಅಥವಾ ಇತರ ಅನಿರೀಕ್ಷಿತ ಖರ್ಚುಗಳಿಗಾಗಿ ಅನೇಕ ಉದ್ಯೋಗಿಗಳು ಪರ್ಸನಲ್ ಲೋನ್ ಪಡೆಯಲು ಪ್ರಯತ್ನಿಸುತ್ತಾರೆ.
ಆದರೆ ಸಾಲ ಮಂಜೂರು ಮಾಡುವಾಗ ಬ್ಯಾಂಕ್ಗಳು ಮತ್ತು ಹಣಕಾಸು ಸಂಸ್ಥೆಗಳು ಅರ್ಜಿದಾರರ ಆದಾಯ (Income) ಹಾಗೂ ಮರುಪಾವತಿ (Loan Re Payment) ಸಾಮರ್ಥ್ಯವನ್ನು ಪರಿಶೀಲಿಸುತ್ತವೆ.
ತಿಂಗಳಿಗೆ ₹20,000 ಸಂಬಳ ಪಡೆಯುವವರಿಗೆ ಕೆಲವು ಸಾಲದಾತರು ಸುಮಾರು ₹1 ಲಕ್ಷದಿಂದ ₹2.5 ಲಕ್ಷದವರೆಗೆ ಸಾಲ ನೀಡುವ ಸಾಧ್ಯತೆಯಿದೆ. ಆದರೆ ಇದು ಎಲ್ಲರಿಗೂ ಅನ್ವಯಿಸುವ ನಿಶ್ಚಿತ ಮೊತ್ತವಲ್ಲ. ಅರ್ಜಿದಾರರ ಅರ್ಹತೆ ಮತ್ತು ಸಾಲದಾತರ ನಿಯಮಗಳನ್ನು ಅವಲಂಬಿಸಿ ಮೊತ್ತ ಬದಲಾಗುತ್ತದೆ.
ಕೆಲವು ಸಂಸ್ಥೆಗಳು ಹೆಚ್ಚಿನ ಮೊತ್ತವನ್ನು ನೀಡಬಹುದು; ಇನ್ನು ಕೆಲವು ಸಂಸ್ಥೆಗಳು ಕನಿಷ್ಠ ಸಂಬಳದ ಷರತ್ತು ಪೂರೈಸದಿದ್ದರೆ ಅರ್ಜಿಯನ್ನು ತಿರಸ್ಕರಿಸಬಹುದು.
ಇದನ್ನೂ ಓದಿ: ಗೋಲ್ಡ್ ಲೋನ್ ಇಎಂಐ ಕಟ್ಟದಿದ್ದರೆ ಆಭರಣ ಹರಾಜು ಹಾಕುತ್ತಾರಾ? ನಿಯಮಗಳೇನು?

Personal Loan: ಪರ್ಸನಲ್ ಲೋನ್ ಪಡೆಯಲು ಯಾವ ಅರ್ಹತೆ ಬೇಕು?
ಮೊದಲನೆಯದಾಗಿ, ನಿಮ್ಮ ಮಾಸಿಕ ಆದಾಯವನ್ನು (Monthly Salary) ಬ್ಯಾಂಕ್ ಪರಿಗಣಿಸುತ್ತದೆ. ಕೆಲವು ಬ್ಯಾಂಕ್ಗಳು ಕನಿಷ್ಠ ₹25,000 ಅಥವಾ ₹30,000 ಸಂಬಳವನ್ನು ಕೇಳಬಹುದು. ಮತ್ತೊಂದೆಡೆ, ಕೆಲವು ಹಣಕಾಸು ಸಂಸ್ಥೆಗಳು ₹20,000 ಸಂಬಳ ಪಡೆಯುವವರ ಅರ್ಜಿಯನ್ನೂ ಪರಿಶೀಲಿಸಬಹುದು. ಆದ್ದರಿಂದ ಎಲ್ಲ ಬ್ಯಾಂಕ್ಗಳಿಗೂ (Banks) ಒಂದೇ ರೀತಿಯ ಸಂಬಳದ ನಿಯಮ ಇರುವುದಿಲ್ಲ.
ಇದನ್ನೂ ಓದಿ: ತವರು ಮನೆಯಿಂದ ಹೆಂಡತಿಗೆ ಬಂದ ಆಸ್ತಿಯಲ್ಲಿ ಗಂಡನಿಗೆ ಪಾಲಿದೆಯೇ? ಹೈಕೋರ್ಟ್ ಹೇಳಿದ್ದೇನು?
ಎರಡನೆಯದಾಗಿ, ನಿಮ್ಮ ಉದ್ಯೋಗದ ಸ್ಥಿರತೆ ಮುಖ್ಯವಾಗುತ್ತದೆ. ಸಾಮಾನ್ಯವಾಗಿ ಸರ್ಕಾರಿ ಉದ್ಯೋಗ, ಪ್ರತಿಷ್ಠಿತ ಖಾಸಗಿ ಕಂಪನಿಯ ಉದ್ಯೋಗ ಅಥವಾ ನಿಯಮಿತ ಆದಾಯವಿರುವ ಉದ್ಯೋಗಿಗಳಿಗೆ ಸಾಲದಾತರು ಆದ್ಯತೆ ನೀಡುವ ಸಾಧ್ಯತೆಯಿದೆ. ಉದ್ಯೋಗದ ಅವಧಿ, ಪ್ರಸ್ತುತ ಕಂಪನಿಯಲ್ಲಿ ಕೆಲಸ ಮಾಡಿರುವ ಸಮಯ ಮತ್ತು ಸಂಬಳ ನಿಯಮಿತವಾಗಿ ಖಾತೆಗೆ ಜಮೆಯಾಗುತ್ತಿದೆಯೇ ಎಂಬುದನ್ನೂ ಪರಿಶೀಲಿಸಬಹುದು.

ಕ್ರೆಡಿಟ್ ಸ್ಕೋರ್ ಎಷ್ಟಿರಬೇಕು?
ಪರ್ಸನಲ್ ಲೋನ್ (Personal Loan) ಪಡೆಯುವಾಗ ಕ್ರೆಡಿಟ್ ಸ್ಕೋರ್ (Credit Score) ಪ್ರಮುಖ ಪಾತ್ರ ವಹಿಸುತ್ತದೆ. ಸಾಮಾನ್ಯವಾಗಿ 750 ಅಥವಾ ಅದಕ್ಕಿಂತ ಹೆಚ್ಚಿನ ಸ್ಕೋರ್ ಇದ್ದರೆ ಸಾಲದ ಅರ್ಜಿ ಅನುಮೋದನೆಯಾಗುವ ಸಾಧ್ಯತೆ ಉತ್ತಮವಾಗಬಹುದು. ಆದರೆ ಇದು ಕಡ್ಡಾಯವಾದ ಸಾಮಾನ್ಯ ನಿಯಮವಲ್ಲ; ಪ್ರತಿ ಬ್ಯಾಂಕ್ನ ಮಾನದಂಡಗಳು ಭಿನ್ನವಾಗಿರುತ್ತವೆ.
ಹಿಂದೆ ಪಡೆದ ಸಾಲಗಳ ಕಂತುಗಳನ್ನು ಸಮಯಕ್ಕೆ ಸರಿಯಾಗಿ ಪಾವತಿಸಿರುವುದು ಮತ್ತು ಕ್ರೆಡಿಟ್ ಕಾರ್ಡ್ ಬಿಲ್ಗಳನ್ನು ಬಾಕಿ ಉಳಿಸದಿರುವುದು ನಿಮ್ಮ ಕ್ರೆಡಿಟ್ ಇತಿಹಾಸಕ್ಕೆ ಸಹಾಯ ಮಾಡುತ್ತದೆ. ಸ್ಕೋರ್ ಕಡಿಮೆ ಇದ್ದರೆ ಸಾಲದ ಮೊತ್ತ ಕಡಿಮೆಯಾಗಬಹುದು, ಬಡ್ಡಿದರ ಹೆಚ್ಚಾಗಬಹುದು ಅಥವಾ ಅರ್ಜಿ ತಿರಸ್ಕೃತವಾಗಬಹುದು.
ಇದನ್ನೂ ಓದಿ: ಬ್ಯಾಂಕ್ ಗ್ರಾಹಕರೇ ಗಮನಿಸಿ! ಮುಂದಿನ ವಾರ 3 ದಿನ ಬ್ಯಾಂಕ್ ರಜೆ; ಇಲ್ಲಿದೆ ಸಂಪೂರ್ಣ ಪಟ್ಟಿ
ಈಗಾಗಲೇ ಇಎಂಐ ಇದ್ದರೆ ಸಾಲ ಸಿಗುತ್ತದೆಯೇ?
ನಿಮ್ಮ ಸಂಬಳದಲ್ಲಿ ಎಷ್ಟು ಹಣ ಈಗಾಗಲೇ ಸಾಲದ ಕಂತುಗಳಿಗೆ ಹೋಗುತ್ತಿದೆ ಎಂಬುದನ್ನೂ ಬ್ಯಾಂಕ್ ಪರಿಶೀಲಿಸುತ್ತದೆ. ಉದಾಹರಣೆಗೆ, ಮನೆ ಸಾಲ, ವಾಹನ ಸಾಲ ಅಥವಾ ಕ್ರೆಡಿಟ್ ಕಾರ್ಡ್ನ ಬಾಕಿ ಪಾವತಿಗಳಿದ್ದರೆ ಹೊಸ ಸಾಲ ಮರುಪಾವತಿಸುವ ಸಾಮರ್ಥ್ಯದ ಮೇಲೆ ಪರಿಣಾಮ ಬೀರಬಹುದು.
ಸಾಮಾನ್ಯವಾಗಿ ಒಟ್ಟು ಇಎಂಐಗಳು (EMI) ನಿಮ್ಮ ಕೈಗೆ ಸಿಗುವ ಮಾಸಿಕ ಆದಾಯದ ಶೇ.40ರಿಂದ 50ರೊಳಗೆ ಇರುವುದನ್ನು ಕೆಲವು ಸಾಲದಾತರು ಪರಿಗಣಿಸಬಹುದು. ಆದರೆ ಇದು ಎಲ್ಲ ಸಂಸ್ಥೆಗಳಿಗೂ ಅನ್ವಯಿಸುವ ಕಟ್ಟುನಿಟ್ಟಿನ ಮಿತಿಯಲ್ಲ. ನಿಮ್ಮ ಇತರ ಖರ್ಚುಗಳು, ಅಸ್ತಿತ್ವದಲ್ಲಿರುವ ಸಾಲಗಳು ಮತ್ತು ಸಾಲದ ಅವಧಿಯನ್ನು ಆಧರಿಸಿ ನಿರ್ಧಾರ ಬದಲಾಗುತ್ತದೆ.
ಸಾಲಕ್ಕೆ ಅರ್ಜಿ ಸಲ್ಲಿಸುವ ಮೊದಲು ಈ ವಿಷಯ ಗಮನಿಸಿ
ಪರ್ಸನಲ್ ಲೋನ್ಗೆ ಸಾಮಾನ್ಯವಾಗಿ ಆಸ್ತಿ ಅಥವಾ ಚಿನ್ನದಂತಹ ಭದ್ರತೆಯನ್ನು ಒತ್ತೆ ಇಡುವ ಅಗತ್ಯವಿರುವುದಿಲ್ಲ. ಆದರೆ ಇದರಿಂದ ಸಾಲದ ವೆಚ್ಚ ಕಡಿಮೆ ಇರುತ್ತದೆ ಎಂದರ್ಥವಲ್ಲ. ಬಡ್ಡಿದರ, ಪ್ರೊಸೆಸಿಂಗ್ ಶುಲ್ಕ, ತಡ ಪಾವತಿಯ ದಂಡ ಮತ್ತು ಸಾಲದ ಒಟ್ಟು ಮರುಪಾವತಿ ಮೊತ್ತವನ್ನು ಮೊದಲೇ ಪರಿಶೀಲಿಸಬೇಕು.
₹20,000 ಸಂಬಳ ಪಡೆಯುತ್ತಿದ್ದರೆ, ನಿಮ್ಮ ಅಗತ್ಯಕ್ಕೆ ತಕ್ಕಷ್ಟು ಮಾತ್ರ ಸಾಲ ಪಡೆಯುವುದು ಉತ್ತಮ. ವಿವಿಧ ಬ್ಯಾಂಕ್ಗಳ ಬಡ್ಡಿದರ ಮತ್ತು ಷರತ್ತುಗಳನ್ನು ಹೋಲಿಕೆ ಮಾಡಿ, ಮಾಸಿಕ ಕಂತು ಪಾವತಿಸಿದ ನಂತರ ಮನೆಯ ಖರ್ಚುಗಳಿಗೆ ಸಾಕಷ್ಟು ಹಣ ಉಳಿಯುತ್ತದೆಯೇ ಎಂಬುದನ್ನು ಲೆಕ್ಕ ಹಾಕಿ. ಅರ್ಹತೆ ಪರಿಶೀಲಿಸದೆ ಸಾಲ ಮಂಜೂರಾಗುತ್ತದೆ ಎಂದು ಭಾವಿಸಬೇಡಿ.
ಕರ್ನಾಟಕ ರಾಜ್ಯದ ಮೂಲೆಮೂಲೆಗಳ ಕನ್ನಡ ಸುದ್ದಿಗಳ ಜೊತೆಗೆ ದಿನದ ಪ್ರಮುಖ ಬೆಳವಣಿಗೆಗಳನ್ನು Kannada News Today ಮೂಲಕ ತಿಳಿಯಿರಿ.