ಬಳಸದ ಬ್ಯಾಂಕ್ ಖಾತೆ ನಿಮ್ಮ ಸಿಬಿಲ್ ಸ್ಕೋರ್ ಕುಗ್ಗಿಸಬಹುದೇ? ಅಚ್ಚರಿ ಮಾಹಿತಿ
ಒಂದಕ್ಕಿಂತ ಹೆಚ್ಚು ಬ್ಯಾಂಕ್ ಖಾತೆ ಹೊಂದಿರುವವರು ಕೆಲವನ್ನು ಬಳಸದೇ ಬಿಟ್ಟಿದ್ದರೆ ಎಚ್ಚರ. ಸರಿಯಾದ ನಿರ್ವಹಣೆ ಇಲ್ಲದ ಹಳೆಯ ಖಾತೆಗಳು ಪರೋಕ್ಷವಾಗಿ ಸಿಬಿಲ್ ಸ್ಕೋರ್ ಮೇಲೆ ಪರಿಣಾಮ ಬೀರುವ ಸಾಧ್ಯತೆ ಇದೆ.
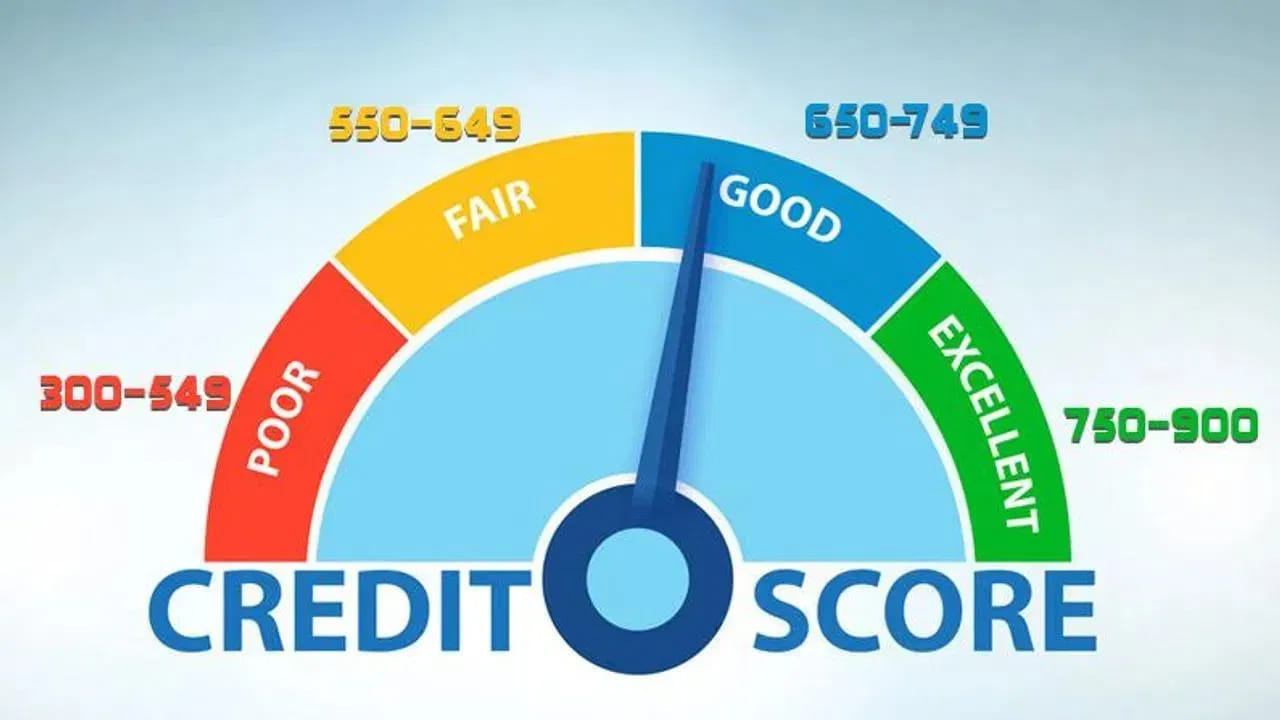
ಇತ್ತೀಚಿನ ದಿನಗಳಲ್ಲಿ ಲೋನ್ (Loan) ಅಥವಾ ಕ್ರೆಡಿಟ್ ಕಾರ್ಡ್ (Credit Card) ಪಡೆಯಲು ಬ್ಯಾಂಕುಗಳು ಮೊದಲಿಗೆ ಪರಿಶೀಲಿಸುವುದು ಸಿಬಿಲ್ ಸ್ಕೋರ್ (Credit Score). ಸಾಮಾನ್ಯವಾಗಿ 750 ಕ್ಕಿಂತ ಹೆಚ್ಚು ಸ್ಕೋರ್ ಇದ್ದರೆ ಸಾಲ ಪಡೆಯುವುದು ಸುಲಭವಾಗುತ್ತದೆ. ಆದರೂ ಅನೇಕರು ತಮ್ಮ ಕ್ರೆಡಿಟ್ ಕಾರ್ಡ್ ಬಿಲ್ಗಳು ಹಾಗೂ EMIಗಳನ್ನು ಸಮಯಕ್ಕೆ ಪಾವತಿಸುತ್ತಿದ್ದರೂ, ಹಳೆಯ ಬ್ಯಾಂಕ್ ಖಾತೆಗಳ ಬಗ್ಗೆ ಹೆಚ್ಚು ಗಮನ ಕೊಡದೇ ಬಿಡುತ್ತಾರೆ.
ವಾಸ್ತವವಾಗಿ, ಸೇವಿಂಗ್ಸ್ ಅಥವಾ ಕರಂಟ್ ಖಾತೆಗಳು ಕ್ರೆಡಿಟ್ ಉತ್ಪನ್ನಗಳಲ್ಲ. ಆದ್ದರಿಂದ ಅವುಗಳನ್ನು ಬಳಸದೇ ಇರುವುದರಿಂದ ಸಿಬಿಲ್ ಸ್ಕೋರ್ ನೇರವಾಗಿ ಕುಸಿಯುವುದಿಲ್ಲ. ಆದರೆ ಕೆಲವು ಸಂದರ್ಭಗಳಲ್ಲಿ ಈ ಹಳೆಯ ಖಾತೆಗಳು ಪರೋಕ್ಷವಾಗಿ ನಿಮ್ಮ ಕ್ರೆಡಿಟ್ ಪ್ರೊಫೈಲ್ ಮೇಲೆ ಪರಿಣಾಮ ಬೀರುವ ಸಾಧ್ಯತೆ ಇದೆ.
ಯಾವ ಸಂದರ್ಭಗಳಲ್ಲಿ ಸಿಬಿಲ್ ಸ್ಕೋರ್ ಮೇಲೆ ಪರಿಣಾಮ?
1. ನೆಗೆಟಿವ್ ಬ್ಯಾಲೆನ್ಸ್ ಮತ್ತು ಪೆನಾಲ್ಟಿಗಳು
ಬ್ಯಾಂಕ್ ಖಾತೆಯಲ್ಲಿ ಕನಿಷ್ಠ ಬ್ಯಾಲೆನ್ಸ್ ಕಾಯ್ದುಕೊಳ್ಳದಿದ್ದರೆ ಬ್ಯಾಂಕುಗಳು ಪೆನಾಲ್ಟಿ ವಿಧಿಸುತ್ತವೆ. ಇದರಿಂದ ಖಾತೆಯಲ್ಲಿ ನೆಗೆಟಿವ್ ಬ್ಯಾಲೆನ್ಸ್ ಉಂಟಾಗಬಹುದು. ಈ ಬಾಕಿ ಹಣವನ್ನು ಸಮಯಕ್ಕೆ ಪಾವತಿಸದಿದ್ದರೆ ಬ್ಯಾಂಕ್ ಅದನ್ನು ಡಿಫಾಲ್ಟ್ ಆಗಿ ಪರಿಗಣಿಸಿ ಕ್ರೆಡಿಟ್ ಬ್ಯೂರೋಗಳಿಗೆ ಮಾಹಿತಿ ನೀಡುವ ಸಾಧ್ಯತೆ ಇದೆ.
2. EMI ಅಥವಾ ಬಿಲ್ ಪಾವತಿ ವಿಫಲವಾದರೆ
ಹಳೆಯ ಖಾತೆಗೆ EMI ಅಥವಾ ಆಟೋ ಡೆಬಿಟ್ ಪಾವತಿಗಳು ಲಿಂಕ್ ಆಗಿದ್ದರೆ ಮತ್ತು ಖಾತೆಯಲ್ಲಿ ಹಣ ಇಲ್ಲದಿದ್ದರೆ ಪಾವತಿ ವಿಫಲವಾಗುತ್ತದೆ. ಈ ಘಟನೆ ನಿಮ್ಮ ಸಿಬಿಲ್ ಸ್ಕೋರ್ ಮೇಲೆ ನೇರ ಪರಿಣಾಮ ಬೀರುವ ಸಾಧ್ಯತೆ ಇದೆ.
3. ಅನಧಿಕೃತ ವಹಿವಾಟುಗಳ ಅಪಾಯ
ಬಳಸದ ಖಾತೆಗಳನ್ನು ನಾವು ಸಾಮಾನ್ಯವಾಗಿ ಗಮನಿಸುವುದಿಲ್ಲ. ಇದನ್ನು ಸೈಬರ್ ಅಪರಾಧಿಗಳು ದುರುಪಯೋಗಪಡಿಸಿಕೊಳ್ಳುವ ಅಪಾಯವೂ ಇದೆ. ಅನಧಿಕೃತ ವಹಿವಾಟುಗಳು ನಡೆದರೆ ಅದು ನಿಮ್ಮ ಆರ್ಥಿಕ ದಾಖಲೆಗಳಿಗೆ ಸಮಸ್ಯೆ ಉಂಟುಮಾಡಬಹುದು.
ಸಿಬಿಲ್ ಎಂದರೇನು?
ಸಿಬಿಲ್ (CIBIL – Credit Information Bureau India Limited) ಭಾರತದಲ್ಲಿ ಕಾರ್ಯನಿರ್ವಹಿಸುವ ಪ್ರಮುಖ ಕ್ರೆಡಿಟ್ ಬ್ಯೂರೋಗಳಲ್ಲಿ ಒಂದು. ಇದರ ಜೊತೆಗೆ Equifax, CRIF High Mark ಮತ್ತು Experian ಎಂಬ ಇನ್ನೂ ಮೂರು ಸಂಸ್ಥೆಗಳು ಕಾರ್ಯನಿರ್ವಹಿಸುತ್ತಿವೆ. ಈ ಎಲ್ಲ ಸಂಸ್ಥೆಗಳಿಗೂ ರಿಸರ್ವ್ ಬ್ಯಾಂಕ್ ಆಫ್ ಇಂಡಿಯಾ ಮಾನ್ಯತೆ ನೀಡಿದೆ.
ಏನು ಮಾಡಬೇಕು?
ನಿಮಗೆ ಅಗತ್ಯವಿಲ್ಲದ ಹಳೆಯ ಬ್ಯಾಂಕ್ ಖಾತೆಗಳನ್ನು ಮುಚ್ಚುವುದು ಉತ್ತಮ. ಇದರಿಂದ ಅನಗತ್ಯ ಶುಲ್ಕಗಳು ಮತ್ತು ಪೆನಾಲ್ಟಿಗಳನ್ನು ತಪ್ಪಿಸಬಹುದು. ಒಂದು ವೇಳೆ ಖಾತೆ ಉಳಿಸಿಕೊಳ್ಳಬೇಕೆಂದರೆ ಕನಿಷ್ಠ ಬ್ಯಾಲೆನ್ಸ್ ಕಾಯ್ದುಕೊಳ್ಳುವುದು ಮುಖ್ಯ.
ಅದರ ಜೊತೆಗೆ, ಖಾತೆಯ ಸ್ಟೇಟ್ಮೆಂಟ್ಗಳನ್ನು ಸಮಯಕ್ಕೊಮ್ಮೆ ಪರಿಶೀಲಿಸುವುದು ಸಹ ಮುಖ್ಯ. ಉತ್ತಮ ಆರ್ಥಿಕ ಭವಿಷ್ಯಕ್ಕಾಗಿ ಕೇವಲ ಸಾಲಗಳನ್ನು ಸಮಯಕ್ಕೆ ತೀರಿಸುವುದಷ್ಟೇ ಸಾಕಾಗುವುದಿಲ್ಲ, ಬ್ಯಾಂಕ್ ಖಾತೆಗಳ ನಿರ್ವಹಣೆಯಲ್ಲೂ ಜಾಗರೂಕತೆ ಅಗತ್ಯ.